• Oznam: na nasledovných stránkach môžete nájsť Konceptuálneho Bota, ktorý je trénovaný na odpovede z českých prekladov VP ZSSR. Preto sa odporúča používať český jazyk. mariasky.cz nabojpravdy.cz
  • Oznam: na fore bol spustený nový režim moderácie. Viac o to je napísané v tomto článku.

Peniaze

FED začne příští pondělí pumpovat na trh 26,3 miliardy💰.
Likvidita bude na trh proudit po dobu tří týdnů v kuse.


Spouští se stroj?🤑📈
Twitter: 26 miliard💰— to je nic.
Aby trhy zaznamenaly silný příliv likvidity, je třeba napumpovat biliony dolarů.

📈Výnos 30letých dluhopisů překročil 5 %. Pokud dosáhneme 7 %, bude to téměř 3 biliony💰 ročně v podobě úroků z dluhu ve výši 40 bilionů💰. Přitom daňové příjmy činí pouhých 5 bilionů💰 ročně. V červenci 2026 dojde k přecenění zlata.
Stane se tak, aby se USA zachránily před bankrotem.

Zdroj: https://t.me/MIrvMomente/58352

Parket: Na nového šéfa Fedu čeká inflace i test nezávislosti​

 
Naposledy upravené:
Crypto Tice: „Senzace.
Nový šéf Federálního rezervního systému právě vyslal signál: kurz se prudce otáčí.


Kevin Warsh: „Jde o takový program reforem, který situaci ještě nezhorší. Ano, vím, že to může některé z vašich diváků zklamat, Petere. Berte to jako varování.

Tím se zabýváme v akademických kruzích
.
Domnívám se, že současná administrativa zdědila naprostý chaos – a to jak v rozpočtové, tak v měnové a úvěrové sféře. A je povinna se z tohoto chaosu dostat.
Nikdo neříkal, že to bude snadné.
Do této situace jsme se nedostali za jeden den. A z ní se nedostaneme za jeden den.

Aby byly ty čísla, která jste zmínil, srozumitelnější, vysvětlím to takto: ještě před covidem jsme denně platili přibližně 1 miliardu dolarů jen na úrocích. A teď platíme více než 3 miliardy dolarů denně. A ani cent z těchto peněz nejde na posílení armády ani na pomoc těm nejchudším – všechno to prostě mizí v kouři.

Co tedy navrhuji? Jak jste správně poznamenali a jak jsme již diskutovali – i když si nejsem jistý, zda se mnou profesionální ekonomové budou souhlasit
– máme k dispozici dva nástroje měnové politiky.
Prvním je stanovení úrokových sazeb.
Druhým jsou samotné peníze, o kterých neustále mluvíme.
Říkáme tomu „kvantitativní uvolňování“. Říkáme tomu bilance centrální banky.

Kdybychom tiskárnu peněz nastavili o něco tišeji, mohli bychom mít i nižší úrokové sazby.
Protože v současné době postupujeme takto: pumpujeme do systému tolik peněz, že inflace nakonec překračuje stanovený cíl. Mluvíme o bilanci ve výši 7 bilionů dolarů – to je o řád více, než tomu bylo, když jsem nastoupil do Federálního rezervního systému.

A zároveň máme druhý nástroj – úrokové sazby. Nefungují spolu ideálně.
Nejsou vzájemně zaměnitelné, ale oba se týkají měnové politiky.
A příliš mnoho lidí v centrálním bankovnictví tvrdí: „Ne, ne, ne, tato bilance nemá s měnovou politikou nic společného.“ Poslouchejte: pokud to mělo význam, když jste to nafukovali, pak to musí mít význam i pro politiku, když se to smršťuje opačným směrem. Musíme být upřímní ohledně těchto dvou nástrojů.

A protože jsem přesvědčen, že růst reálné ekonomiky je nejdůležitější pro příjmy rozpočtu, pro spravedlnost, pro efektivitu a rozvoj, a nafouknutá bilance Federálního rezervního systému vede k vysoké inflaci, je třeba tuto bilanci snižovat. Ale ne za jeden den.

Chceme, aby Ministerstvo financí a Federální rezervní systém uzavřely mezi sebou určitou dohodu – přibližně jako v roce 1951.
Kdo za co odpovídá? Kdo řídí úrokové sazby?
Federální rezervní systém. Kdo spravuje rozpočtové účty?
Ministerstvo financí. A dnes jsou tyto hranice odpovědnosti rozmazané.

A když se k moci dostane nový prezident, měl by za rozpočtovou politiku odpovídat
jeho ministr financí, a ne tuto odpovědnost přenášet na Federální rezervní systém.
Protože takové přenášení pouze vnáší politiku do Federálního rezervního systému – a, řekl bych, narušuje jeho normální, běžný chod.

Jsem hluboce přesvědčen, že musíme zmenšit bilanci centrální banky
a stáhnout Federální rezervní systém z těchto trhů – pokud nedojde ke krizi. Výsledkem bude nižší inflace.

Vy i já bychom to mohli nazvat praktickým monetarismem.
Myslím, že naši intelektuální nástupci by uvažovali právě v tomto duchu a naši učitelé by smýšleli stejně. A pokud se vydáme touto cestou, možná se podaří dosáhnout nižších úrokových sazeb. A pro reálnou ekonomiku je to mnohem důležitější než bilance Federálního rezervního systému.“

Zdroj: https://t.me/finconsp/761
 
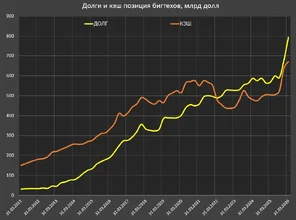
Velké technologické společnosti začaly prudce navyšovat své dluhy
V období od 3. čtvrtletí 2022 do 1. čtvrtletí 2025 činila průměrná výše dluhu 10 největších technologických gigantů 554 miliard, ale do 1. čtvrtletí 2026 dluh prudce vzrostl na 783 miliard, což představuje nárůst o 222 miliard a je to rekordní nárůst v celé historii za srovnatelné časové období.

Hlavní podíl na nárůstu dluhu měly:
· Amazon: +76,6 mld.;
· Alphabet: +66,9 mld.;
· Oracle: +56,8 mld.;
· Meta Platforms: +37,3 mld.

Všech ostatních 6 společností snížilo dluh o 14,7 mld., a to hlavně díky společnosti Apple, která zaznamenala pokles o 13,5 mld.

Rychlé hromadění dluhu je způsobeno cash flow gapem, kdy provozní peněžní tok
nestačí k pokrytí exponenciálně rostoucích kapitálových výdajů, k udržení z historického
hlediska štědré akcionářské politiky (byť s prudkým poklesem na začátku roku 2026)
a zároveň k provádění agresivních fúzí a akvizic.

Rychlý nárůst zadlužení je způsoben pokladní mezerou,
kdy provozní peněžní toky nestačí
k pokrytí exponenciálně rostoucích kapitálových výdajů, k udržení akcionářské politiky, která je z historického hlediska velkorysá (byť s prudkým poklesem na začátku roku 2026),
a zároveň k provádění agresivních fúzí a akvizic.

Dále uvádím stav dluhu v letech 2011, 2019, 2022 a v 1. čtvrtletí 2026, přičemž pod pojmem dluh se rozumí závazky v úvěrech a dluhopisech všech druhů a splatností.

· Amazon: 1,4 → 63,2 → 140,1 → 209,9 mld. (+49,8 % v roce 2026 oproti roku 2022 a +232,1 % v roce 2026 oproti roku 2019, dále v uvedeném pořadí);
· Apple: 0,0 → 108,3 → 111,1 → 84,7 mld. (-23,8 % a -21,8 %);
· Alphabet: 4,2 → 14,8 → 29,7 → 90,5 mld. (+204,9 % a +512,7 %);
· Microsoft: 11,9 → 76,8 → 60,1 → 57,0 mld. (-5,2 % a -25,8 %);
· NVIDIA: 0,0 → 2,5 → 11,7 → 11,0 mld. (-6,0 % a +333,3 %);
· Meta Platforms: 0,7 → 10,3 → 26,6 → 86,8 mld. (+226,3 % a +740,5 %);
· Tesla: 0,3 → 13,4 → 3,1 → 16,0 mld. (+415,7 % a +19,1 %);
· Broadcom: 0,0 → 32,8 → 39,5 → 66,1 mld. (+67,2 % a +101,4 %);
· Oracle: 14,8 → 51,7 → 90,9 → 153,1 mld. (+68,4 % a +196,3 %);
· Netflix: 0,4 → 14,8 → 14,4 → 16,7 mld. (+16,6 % a +13,4 %).

Zdroj: https://t.me/spydell_finance/9648
žlutá- dluh --------------v miliardách --------------- oranžová- hotovost
1779343084447.webp


Akcionářská politika velkých technologických společností
Dávno pryč jsou ty „slavné časy“, kdy velké technologické společnosti zaplavovaly trh stovkami miliard v rámci své akcionářské politiky (dividendy a zpětný odkup akcií).

V 1. čtvrtletí 2026 se celkové výplaty dividend a buybacků propadly o 43 % meziročně, což
je nejvýraznější pokles v historii (55 vs. 95,5 mld. resp.) podle vlastních výpočtů na základě firemní účetní závěrky.

Přesně před rokem byly výdaje na akcionářskou politiku rekordní, nyní jsou minimální od začátku roku 2021 a přibližně na úrovni 1. čtvrtletí 2019.

Data nám umožňují vyvrátit další odporný mýtus, podle kterého je rekordní růst akciového trhu způsoben rekordními zpětnými odkupy akcií a dividendami – ne, nic takového, peněžní tok se snížil na nejnižší úroveň za posledních 7 let a pokud jde o tržní kapitalizaci společností, na nejnižší úroveň od internetové bubliny na počátku nulových let.
Pokud jde o akcionářskou politiku, lze rozlišit několik fází.
· Od poloviny roku 2013 do roku 2017 činily průměrné čtvrtletní výplaty přibližně 20 miliard.
· Od 1. čtvrtletí 2018 do 1. čtvrtletí 2021 prudce vzrostly v průměru na 47 miliard za čtvrtletí.
· Od 2. čtvrtletí 2021 do 4. čtvrtletí 2023 v průměru 70 mld.
· Vysoké výplaty byly v letech 2024–2025 – v průměru 86 mld. s vrcholem na začátku roku 2025, kdy dosáhly 95 mld.
Zde existuje přímá logická souvislost s dynamikou kapitálových výdajů, které od začátku roku 2025 nabraly exponenciální trajektorii, čímž se výrazně zmenšil manévrovací prostor
pro zajištění akcionářské politiky bez čerpání dluhů, ačkoli mnoho společností bylo nuceno obrátit se na dluhový trh, aby pokrylo pokladní schodky.
Výdaje na dividendy a zpětný odkup akcií jsou neuvěřitelné:
· Apple – 344,5 mld. od začátku roku 2023 do 1. čtvrtletí 2026 a 1 047 mld. od roku 2011!
· Google – 189,4 a 363,4 mld.
· Microsoft – 133,6 a 449,2 mld.
· Meta – 131,5 a 241,5 mld.
· Nvidia – 100,7 a 129,5 mld.
· Broadcom – 65,4 a 129,3 mld.
· Oracle – 17,7 a 187,4 mld.
· Netflix – 21,1 a 20,6 mld.
Amazon nemá ani dividendy, ani buyback, zatímco Tesla stahuje peníze z trhu prostřednictvím sekundárních emisí – 24,1 mld. od roku 2011.

Zdroj: https://t.me/spydell_finance/9645
 
Naposledy upravené:
Tak jsem si přečetl tento článek a hned mě napadlo, že tady platí: "Co je pro jednoho chyba v řízení, je pro druhého cíl řízení."
Nevěřím tomu, že je to náhoda, že zákon nařizuje přijímat hotovost, ale když to někdo poruší, tak neexistuje žádný právní postih.

PS: Považuju to za jednu z forem, jak zrušit hotovost a ukázat i jiným (re-klama), že klidně nemusí brát hotovost, že se jim nic nestane.
 
Naposledy upravené:
Tak jsem si přečetl tento článek a hned mě napadlo, že tady platí: "Co je pro jednoho chyba v řízení, je pro druhého cíl řízení."
Nevěřím tomu, že je to náhoda, že zákon nařizuje přijímat hotovost, ale když to někdo poruší, tak neexistuje žádný právní postih.

PS: Považuju to za jednu z forem, jak zrušit hotovost a ukázat i jiným (re-klama), že klidně nemusí brát hotovost, že se jim nic nestane.
Nevim jak v jinych zemich, ale v USA uz se tohle rovnez deje. Napr. na Floride a V Texasu je uzakonene platidlo uz i zlato a stribro, vedle hotovosti a karet. Ale zalezi na majiteli,jakou formu platby prijme. Neexistuje zakon, ktery narizuje ze musi prijmout urcitou platbu, ma na vyber z nekolika legalnich platidel.
Zrovna tak pani z clanku ma na vyber si priste vybrat jiny obchod, kde hotovost berou a tomu obchodu jen na karty se vyhybat.
A ne, nemam strach ze smerujeme do jakychsi digitalnich koncetraku ..
 
Nejbohatší rodiny světa začaly zbavovat se dolarů.
Podle průzkumu banky UBS téměř polovina dotázaných přiznala, že jejich kapitál je příliš silně vázán na americkou měnu. Přibližně dvě třetiny rodinných kanceláří očekávají, že
důvěra v dolar jakožto hlavní světovou rezervní měnu začne klesat již v průběhu příštího roku.
V této souvislosti velcí investoři stále aktivněji přesouvají prostředky do akcií rozvíjejících
se trhů, infrastrukturních projektů a dalších aktiv mimo USA.

Zdroj: https://t.me/ecotopor/9797
 
Záznam z osobního zvukového deníku. 14. května 2027.
Místo: předměstí Ženevy (bývalá diplomatická čtvrť).

(Zvuk hlubokého povzdechu, v pozadí je slyšet tupé hučení dieselového generátoru)

Pokud to posloucháš, znamená to, že se nám podařilo obnovit alespoň část lokální sítě.
Jmenuji se Mark. Před Velkým temným výpadkem jsem pracoval jako analytik komoditních trhů.
Dnes je jaro roku 2027. Rok, kdy obvyklý kapitalismus prostě přestal existovat.

Všechno to začalo přesně před rokem, na jaře roku 2026. Pamatuji si, jak kluci z HFI Research (https://www.hfir.com/p/public-we-are-going-full-speed-into) křičeli, že letíme plnou rychlostí do zdi. Varovali, že komerční zásoby ropy ubývají tempem 18 milionů barelů týdně, USA spotřebovávají zbytky svých strategických rezerv a rafinérie se každou chvíli dostanou na dno cisteren. Wall Street se však zabývala technologickými akciemi. Všichni si mysleli, že jde o další tržní neefektivitu, která sama odezní.
Nevyřešila se.

V červenci se zásoby v Cushingu prakticky vyčerpaly. Fyzické ropy prostě nebylo.
Trh zachvátila panika. Cena za barel ropy Brent prolomila hranici 150 dolarů,
v září dosáhla 180 dolarů a v listopadu se ustálila na šílených 200 dolarech za barel.
Ropa však byla jen prvním dominovým kamenem. Hned nato explodoval trh se zemním plynem. Spotové ceny zkapalněného zemního plynu (LNG) v Evropě a Asii dosáhly neuvěřitelných 4 000 dolarů za tisíc kubických metrů. Energeticky náročná průmyslová odvětví zanikla během měsíce. Metalurgické a chemické giganty v Německu a Jižní Koreji začaly jeden po druhém krachovat.

Nejhorší se stalo, když se energetická krize přenesla na zemědělství. Bez levného plynu se zastavila výroba dusíkatých hnojiv. Cena za tunu močoviny a dusičnanu amonného vystřelila z běžných 400 dolarů na 2500 dolarů. Farmáři si je prostě nemohli dovolit. Ti, kteří riskovali a zadlužili se, zjistili, že tankovat do traktorů naftu za 7 dolarů za litr je ekonomická sebevražda.

Polovina světové úrody roku 2026 byla zničena již ve fázi setí.
Do zimy ceny základních potravin vzrostly několikanásobně. Tuna pšenice na chicagské burze stála 850 dolarů. Tuna kukuřice 550 dolarů. Rýže zdražila o 300 %.

Jídlo se stalo geopolitickou zbraní. Země začaly zavádět přísné zákazy vývozu jakéhokoli obilí.

V prosinci se zhroutil světový finanční systém.
Nebyl to rok 2008 s jeho hypotečními cennými papíry. Byl to totální systémový default.
Centrální banky se snažily uhasit požár inflace zvyšováním sazeb. Americký FED zvýšil sazbu
na 9 %. To však ceny nezastavilo, protože lidé stále potřebovali jíst a vytápět své domovy.

Místo toho však vysoké úrokové sazby zničily bankovní sektor. Obrovská bublina derivátů a korporátních dluhů, která se nahromadila během třiceti let levných peněz, praskla. Největší investiční fondy zanikly během jediného týdne. Úvěrování reálného sektoru se zastavilo. Peníze ztratily svou funkci, už nic nezaručovaly.

Tuto jaro ekonomika definitivně ustoupila chaosu. Když lidem vezmete peníze i jídlo, zákony přestávají fungovat.

Nejprve to vzplanulo v rozvojových zemích, zcela závislých na dovozu potravin a paliv.
Defolty Srí Lanky, Egypta a Pákistánu vedly k pádu vlád. Krize se však nezastavila na okraji světa.
V lednu začaly v Evropě palivové nepokoje.
Vlády Francie a Itálie padly poté, co policie odmítla rozehnat milionové pochody hladových lidí.
V USA byl vyhlášen výjimečný stav a zavedena přídělová karta na benzín a chléb, ale to jen vyprovokovalo vlnu neposlušnosti ze strany jednotlivých států.
Texas prostě uzavřel vnitřní ropovody a nechal východní pobřeží zmrznout.

Globalizace je mrtvá. Svět se rozpadl na izolované, rozzlobené enklávy, které zoufale
bojují o zbývající energetické zdroje a ornou půdu. Kapitalismus, postavený na nekonečném růstu a levné logistice, narazil na fyzický deficit.

Mysleli jsme si, že svět ovládáme přes obrazovky terminálů. Ukázalo se, že svět vždy ovládal barel ropy. A teď ho nemáme.
Zdroj: https://t.me/moi_misli_vslukh/6115


@moi_misli_vslukh
Pokračování Markovy zvukové nahrávky. 15. května 2027.

(Zvuk listování stránkami, tichý kašel)

Pokud se na konci roku 2026 finanční trhy definitivně proměnily v digitální hřbitov,
jaro roku 2027 nám připomnělo středověké praktiky. Dřívější svět, kde hodnotu určovaly řádky kódu a kapitalizace startupů, se vypařil. Nastala éra nové reality.

Když Fed a ECB ztratily kontrolu nad inflací, došlo k velkému exodu do reálných aktiv. Kryptoměna, zbavená stabilního napájení datových center a internetu, se proměnila v lokální spekulativní nástroj pro enklávy. Všichni se vrhli na kovy.

Zlato zaznamenalo neuvěřitelný skok. Cena vystřelila na 48 000 dolarů. Paradoxem však je, že ve zničených metropolích zlato rychle ztratilo svou užitnou hodnotu. Fyzické zlato se stalo měnou pro mezistátní platby a velké transakce mezi korporacemi.

Na nižší úrovni zavládla barterová ekonomika. V městech Evropy a na pobřeží USA se vytvořila nová hodnotová stupnice. Hlavní měnou se nestaly dolary ani unce, ale tekuté zlato – kanystr nafty nebo benzínu. Jeden kanystr lze dnes vyměnit za bednu konzerv, sadu teplého oblečení nebo kvalitní léky.

Vnitrozemský trh se vrátil k výměně naturálií – antibiotika, náboje, sadbové brambory a konzervy – to jsou skutečné trumfy roku 2027.


Krize ukázala, že ve světě, kde cena ropy dosahuje 200 dolarů, nepřežívají ti, kdo mají rozvinutý sektor služeb, ale ti, kdo disponují fyzickými zdroji – jídlem, teplem a energií.

Zatímco západní Evropa upadala do temnoty, na východě kontinentu začala nečekaná a mohutná renesance. Rusko, které disponovalo, pokud ne komoditním royal flush, tak rozhodně karetním setem – od přebytku vlastní ropy a plynu až po v dnešní době kolosální objemy obilí a výrobu dusíkatých hnojiv, se ocitlo v roli hlavního beneficienta katastrofy.

Zatímco se v Bruselu rozdělovaly kilowatthodiny, v Rusku továrny pracovaly na plný výkon. Levná domácí energie nastartovala rozsáhlou industrializaci. Rubl, pevně vázaný na koš ropy, plynu a obilí, se stal nejpevnější měnou Eurasie. Rusko se proměnilo v ostrov relativní stability a sytého klidu a začalo diktovat své podmínky přežití bývalým obchodním partnerům.

Druhým ostrůvkem relativního záchrany se stala Brazílie. Díky silnému zemědělskému sektoru, obrovským zásobám sladké vody a vlastní těžbě ropy v hlubokých vodách se této zemi podařilo izolovat se od světového hladomoru. Ujala se vedení nového jihoamerického bloku, který uzavřel všechny zdroje uvnitř kontinentu a kašlal na závazky vůči MMF a Světové bance.
Zdroj: https://t.me/moi_misli_vslukh/6117


Fyzický nedostatek
Nyní patřím jednoznačně k těm, kteří se domnívají, že k probuzení všech bude zapotřebí až skutečný nedostatek. Můžu tu sedět a celý den psát o tom, jak budou zásoby klesat a bla, bla, bla, ale nikoho to nezajímá. Je to zřejmé, když se podíváte, jak ceny ropy stále reagují na každý falešný titulek Axiosu, který hlásá, že dohoda o míru je na spadnutí.

Myslím, že to opravdu je tak, jak to je. Matematika ropy se nezměnila, ale trh nějak věří, že ano, protože cena reagovala negativně. Lidská povaha se nikdy nezmění, trhy jsou neefektivní, jinak to popsat nelze.

Takže pokud to znamená, že musíme jet plnou rychlostí do zdi, tak ať.
 
Naposledy upravené:
Kongres OFICIÁLNĚ zahájil PROJEDNÁVÁNÍ 7 návrhů zákonů o zdanění kryptoměn, které by mohly ZMĚNIT podobu digitálních aktiv. 🤯🔥

Zatímco Senát pracuje na DOKONČENÍ zákona o jasnosti, Sněmovna reprezentantů přesouvá svou pozornost na reformu zdanění kryptoměn. 👀

🇺🇸😎 Tento týden bude Výbor pro rozpočet a daně Sněmovny reprezentantů projednávat 7 SAMOSTATNÝCH NÁVRHŮ NA ZDANĚNÍ KRYPTOMĚN, které mohou změnit způsob zdanění digitálních aktiv ve Spojených státech. 🚀

Očekává se, že diskuse se budou týkat následujících témat:

✅transakce se stablecoiny,
✅zdanění těžby a stakingu,
✅kryptopůjčky,
✅pravidla „boje proti praní špinavých peněz“,
✅charitativní dary,
✅požadavky na výkaznictví daňových poplatníků.


Zdroj: https://t.me/MIrvMomente/59009
 
Prudký propad v reakci na Trumpova slova, že
únik informací z Íránu není v souladu s písemnou dohodou

Za 5 minut se z amerického akciového trhu vypařilo 460 000 000 000💰 poté, co prezident Trump prohlásil, že podmínky dohody s Íránem, které unikly do tisku, jsou „falešné“.

Obchodování s akciemi SpaceX $SPCX začne už za pár minut.

Zdroj: https://t.me/MIrvMomente/59166
 
Prudký propad v reakci na Trumpova slova, že
únik informací z Íránu není v souladu s písemnou dohodou

Za 5 minut se z amerického akciového trhu vypařilo 460 000 000 000💰 poté, co prezident Trump prohlásil, že podmínky dohody s Íránem, které unikly do tisku, jsou „falešné“.

Obchodování s akciemi SpaceX $SPCX začne už za pár minut.

Zdroj: https://t.me/MIrvMomente/59166

Tomu sa hovorí tvrdá a odolná mena. Trump si prdne a z trhu zmizne 500 mld usd. Mať taký "majetok", to je terno...
 
Tomu sa hovorí tvrdá a odolná mena. Trump si prdne a z trhu zmizne 500 mld usd. Mať taký "majetok", to je terno...
Tam nešlo o menu, ale o akcie firiem. Neviem sice presne, ako to funguje na akciovom trhu, ale predpokladám, že mnohé manipulačné techniky sú podobné ako na kryptomenovom trhu.
Veľké skoky na grafoch robia len veľkí investori, nie dav. Dav (malí a strední investori) sú potrební len k tomu, aby ich veľkí investori "podojili". Na tento účel sú potrebné kolísania (obdobia akumulácie, rastu, výpredaja, a poklesu... a znova dokola). Počas nich veľkí investori, ktorí dokážu hýbať kotami grafu, účelovo manipulujú emociami davu, aby konali na emociách, nerozumne: nerozumne stavili na rast alebo pokles cez páku. Pri prudkých pohyboch opačným smerom veľké ryby zožeru všetok naakumulovaný hromadný kapitál davu v pákach - nasledujú likvidácie pozícií... Robia to preto, lebo veľké ryby tie peniaze potrebujú nejako dostať od malých investorov, a sami im ich nedajú. Navyše na kryptoburzách, tieto sami ukazujú, kde je koľko naalokovaných peňazí na pákach. A na tieto miesta sa veľké ryby potom zameriavajú, a tam hýbu cenu, aby vyvolali likvidácie.

V prípade reakcie ceny na udalosti sa stávajú také veci, že niekedy cena nereaguje tak, ako by bolo logické. Napríklad pri dobrých správach sa očakáva rast, ale nestane sa. Alebo naopak, po dobrej správe niekedy nasleduje pokles. Tomu sa hovorí, že cena už bola započítaná vopred v kurze. To znamená, že veľkí investori, ktorí očakávali tieto správy, už nakúpili skôr (pomaly, aby prudko nezvýšili cenu). A v okamihu, keď správa vyšla, nechali ešte dav v prvých hodinách nakúpiť, a potom pustili cenu dole, aby si ten kapitál vzali.

Toto môže byť presne aj prípad akcií. Je to všetko špekulatívny kapitál a burza je špekulatívny nástroj. Tie výkyvy akcií môže byť úplne normálny cieľ veľkých rýb, ktoré na tom zarábajú. O ničom extra to nemusí svedčiť. A Trump je známy tým, že sa živí insajder tradingom: schválne vypúšťa informácie, ktoré zatrasú trhmi, hneď po tom, čo vsadil na pokles aj so svojimi kumpánmi.
 
Naposledy upravené:
Tam nešlo o menu, ale o akcie firiem. Neviem sice presne, ako to funguje na akciovom trhu, ale predpokladám, že mnohé manipulačné techniky sú podobné ako na kryptomenovom trhu.
Veľké skoky na grafoch robia len veľkí investori, nie dav. Dav (malí a strední investori) sú potrební len k tomu, aby ich veľkí investori "podojili". Na tento účel sú potrebné kolísania (obdobia akumulácie, rastu, výpredaja, a poklesu... a znova dokola). Počas nich veľkí investori, ktorí dokážu hýbať kotami grafu, účelovo manipulujú emociami davu, aby konali na emociách, nerozumne: nerozumne stavili na rast alebo pokles cez páku. Pri prudkých pohyboch opačným smerom veľké ryby zožeru všetok naakumulovaný hromadný kapitál davu v pákach - nasledujú likvidácie pozícií... Robia to preto, lebo veľké ryby tie peniaze potrebujú nejako dostať od malých investorov, a sami im ich nedajú. Navyše na kryptoburzách, tieto sami ukazujú, kde je koľko naalokovaných peňazí na pákach. A na tieto miesta sa veľké ryby potom zameriavajú, a tam hýbu cenu, aby vyvolali likvidácie.

V prípade reakcie ceny na udalosti sa stávajú také veci, že niekedy cena nereaguje tak, ako by bolo logické. Napríklad pri dobrých správach sa očakáva rast, ale nestane sa. Alebo naopak, po dobrej správe niekedy nasleduje pokles. Tomu sa hovorí, že cena už bola započítaná vopred v kurze. To znamená, že veľkí investori, ktorí očakávali tieto správy, už nakúpili skôr (pomaly, aby prudko nezvýšili cenu). A v okamihu, keď správa vyšla, nechali ešte dav v prvých hodinách nakúpiť, a potom pustili cenu dole, aby si ten kapitál vzali.

Toto môže byť presne aj prípad akcií. Je to všetko špekulatívny kapitál a burza je špekulatívny nástroj. Tie výkyvy akcií môže byť úplne normálny cieľ veľkých rýb, ktoré na tom zarábajú. O ničom extra to nemusí svedčiť. A Trump je známy tým, že sa živí insajder tradingom: schválne vypúšťa informácie, ktoré zatrasú trhmi, hneď po tom, čo vsadil na pokles aj so svojimi kumpánmi.
Sú to špekulatívne - fiktívne peniaze, to čo prof Stanek nazýva "ondulovanie teplého vzduchu".
 
Éra transformace Fedu

Powell je pryč, nyní proběhlo první zasedání pod vedením Kevina Worshe.

Sazba zůstala beze změny na úrovni 3,5–3,75 %, rozhodnutí bylo přijato jednomyslně 12–0, kvazi-QE pokračuje, avšak v menším objemu (10 mld. měsíčního čistého nárůstu bilance).

Od 12. prosince 2025 zahájila FEDkvazi-QE (oficiálně „Reserve Management Purchases“) v objemu 54 mld. (40 mld. směnek + 14 mld. reinvestice MBS do směnek), od poloviny dubna 2026 se objemy odkupů snížily na 41 mld. měsíčně, od poloviny května na 26,5 mld. (10 mld. čistého přírůstku) a pokračují na této úrovni minimálně do 13. července.

Od 12. prosince do 11. června bylo odkoupeno 195 mld.,
podle plánu by mělo být za měsíc odkoupeno 205 mld., ale jedná se o čistý nárůst bilance.

Prognózy Fedu se zhoršily: u HDP z 2,4 % (v březnové prognóze) na 2,2 %, u inflace z 2,7 % na 3,6 %, u jádrové inflace z 2,7 % na 3,3 %, u nezaměstnanosti se prognóza mírně zlepšila ze 4,4 % na 4,3 % kvůli omezením nabídky na trhu práce (dopad Trumpových migračních opatření), u úrokové sazby na konci roku ze 3,4 % na 3,8 % a výrazně vzrostla prognóza pro klíčovou sazbu v roce 2027 z 3,1 % na 3,6 %, tj. do roku 2028 úroková sazba NEBUDE nižší než současná, ale vyšší – možná ano.

Signály od Warshe:
ohledně klíčové úrokové sazby – převážně tvrdý postoj.
Tón: institucionálně revanšistický.
Stanovení cílů: demonstrativní pokus o obnovení ztracené měnové moci.

Klíčový signál od Warshe – skončila éra Fedu s neomezenou a bezplatnou PUT opcí proti špatným zprávám, která trvala od dob Bernankeho.
Místo toho se navrhuje nová FRS: méně slibů, méně projekcí forwardové křivky základní úrokové sazby, méně flirtování s trhem, větší důraz na cenovou stabilitu a přebudování měnových nástrojů.

Předpokládá se restart FRS jako instituce po pěti letech inflační hanby.

V prohlášení není žádná měkká pojistka, žádný náznak snížení, žádná obvyklá sada frází, kterou by trh mohl použít jako omamnou cestovní mapu pro další nafouknutí aktiv.

Na přímou otázku, zda se o snížení úrokových sazeb diskutovalo, Warsh odpověděl, že na stole ležel pouze jeden návrh, jiné alternativy se neprojednávaly a skupina se vyjádřila jednomyslně a jednoznačně.

Celý smysl tiskové konference se točil kolem jedné osy:
FED se musí opět stát institucí cenové stability, a nikoli servisním oddělením finančních trhů.

Shrneme-li to zhruba takto: Powellova FRS příliš dlouho tolerovala inflaci, příliš dlouho se schovávala za „dočasné faktory“, příliš dlouho krmila trh prognózami, a nyní bude nová FRS obnovovat důvěru prostřednictvím výsledků.

To je zásadní rozdíl oproti Powellovi z let 2024–2025, kdy téměř každá tisková konference byla pokusem o nalezení rovnováhy mezi inflací, trhem práce, dluhovým břemenem, finančními podmínkami a tržní hysterií.

Warsh se nesnaží prezentovat jako Powellův nástupce, ale jako člověk, který přišel „uvést věci do pořádku“ po období úpadku důvěry.
🔘FED se již nebude opírat o prognózy úrokových sazeb (forward guidance), které tvořily projekci záměrů FEDu (dot plot ztratil na významu jako nástroj pro orientaci trhu). Nejedná se o technickou úpravu. Jde o zrušení dosavadního komunikačního režimu.
🔘FED přímo přiznává nedostatečnost dosavadního signálu.

🔘Inflační rizika jsou téměř jednomyslně posunuta směrem nahoru (17 z 18 členů hodnotí nejistotu ohledně inflace PCE jako zvýšenou a 17 z 18 vidí rizika inflace PCE posunutá směrem nahoru).

🔘Část výboru předpokládá vyšší úrokovou sazbu ke konci roku.

🔘Finanční trhy nejsou označovány za předmět obav, ale za zdroj informací (trhy by měly reagovat na data, nikoli na očekávání reakce FRS na data).

To je téměř anti-Powellovská doktrína. Powell dlouho žil uvnitř reflexivního systému: Fed sděluje trhu, trh reaguje na Fed, Fed sleduje reakci trhu, pak znovu sděluje trhu, dokud trhy nezasáhne penězi.

Pokud jde o inflaci, Warsh okamžitě přesouvá diskusi od povahy šoku k povinnosti Fedu zabránit sekundárním efektům.

Fed se již nebude schovávat za vnější šoky jako ospravedlnění tolerance k inflaci nad 2 %.
Zní to slibně, ale není to příliš realistické

Zdroj: https://t.me/spydell_finance/9793


Kevin Warsh z FRS oznámil strukturální reorganizaci činnosti FRS.

Nastává nová měnová éra.
Změny budou představeny za 2 týdny

Zdroj: https://t.me/khazinml/13149


Boletus ZLOM221
Americká politická scéna se rychle mění z jasné bipolarity, poměrně snadno čitelné a předvídatelné... na pragmatickou a hlavně pragmatizovanou multipolaritu, Ideje jsou rychle nahrazovány PLÁNY a ty nejsou o perspektivních ziscích, ale o minimalizaci ZTRÁT. Přesně tohle sdělil překvapeným kongresmanům ve své inaugurační řeči nový šéf FEDu - Kevin Warsh (původně Varšavskij, ale nosatí rádi mění a zkracují jména). Atomizace zájmů vytvoří překvapivé koalice zájmů a setře "ideovost" jak republikánů, tak i demokratů. Ta s stává zátěží. Je to jen zrcadlení politického systému celého NeKoZa. Přemíra krátko a střednědobé operativy a absence strategie. Jediná zůstala, a to je držení si hostitelů za účelem přežití parazita
Zdroj: https://t.me/zlom221/113428
 
Naposledy upravené:
Centrální banky vracejí zlaté slitky do svých zemí

Ani pokles cen zlata nedokáže odradit světové centrální banky od snahy nakupovat

tento drahý kov do svých rezerv. Ba co víc: země po celém světě nyní stále více slitků uchovávají u sebe doma, a nikoli v Londýně a New Yorku, jak tomu bylo dříve.
Proč není možné se zcela vzdát zahraničních úložišť?

Navzdory nedávnému poklesu cen zlata, způsobenému konfliktem USA s Íránem, zůstávají světové centrální banky i nadále klíčovými odběrateli tohoto drahého kovu. Navíc mají v úmyslu v průběhu příštího roku své zlaté rezervy navýšit, jak ukazuje nová studie Světové rady pro zlato. Zlato pro ně zůstává dobrým nástrojem ochrany před inflací, geopolitickými otřesy a měnovými riziky.

Centrální banky nakupovaly v průměru 1 000 tun zlata ročně během posledních čtyř let. To je dvakrát více než v minulém desetiletí. Podle průzkumu mezi 74 centrálními bankami téměř devět z deseti dotázaných regulátorů očekává v příštím roce nárůst světových zlatých rezerv, přičemž 45 % z nich předpovídá zvýšení svých vlastních zásob. Pouze 1 % respondentů předpokládá, že by se jejich rezervy mohly snížit.

Průzkum rovněž ukázal, že centrální banky stále častěji upřednostňují skladování zlatých slitků ve svých zemích před skladováním v zahraničí. Upouštějí od využívání světových úložišť, jako jsou Bank of England a Federální rezervní banka v New Yorku. . .

Prognózy analytiků ohledně zlata jsou poměrně optimistické: ve druhé polovině roku začne jeho cena opět růst. Například J.P. Morgan očekává v průměru 6 tisíc dolarů za unci ve čtvrtém čtvrtletí roku 2026 s potenciálem růstu až na 6,3 tisíc dolarů v roce 2027.
Analytici společnosti State Street ve svém základním scénáři očekávají ke konci roku 2026 cenu v rozmezí 4,75–5,5 tis. dolarů.
V UBS je cílová úroveň na konci roku 2026 přibližně 6,2 tis. dolarů.

„Do konce roku bych očekával vysokou volatilitu. Pokud bude FED přísná, dolar zůstane silný a geopolitická situace se trochu uklidní, zlato se může ještě nějakou dobu obchodovat pod lednovými maximy. Dlouhodobý výhled pro zlato však zůstává silný: centrální banky pokračují v nákupu tohoto kovu, státní dluh ve světě je vysoký, měnová rizika nikam nezmizela a geopolitická situace zůstává nestabilní. V základním scénáři proto může zlato zůstat drahým aktivem, avšak bez záruky rychlého návratu k maximům. V horizontu několika let bude poptávka centrálních bank a snaha zemí udržovat nezávislejší rezervy cenu podporovat,“ uzavírá Černov
 
Financical Times:
Saúdská Arábie zdržuje nebo blokuje bankovní převody ze saúdských účtů
příjemcům ve UAE Spojených arabských emirátech, zejména v Dubaji.

Společnosti uvádějí, že platby, které dříve běžely normálně, jsou nyní zpožděny

o několik dní, než jsou vráceny bez vysvětlení, což narušuje obchod a nutí některé firmy převádět prostředky přes Bahrajn nebo používat dražší platební metody.

Saúdská centrální banka popírá uvalování omezení specifických pro jednotlivé země
a tvrdí, že banky uplatňují standardní opatření pro dodržování pravidel založených na riziku.

Zdroj: https://t.me/SolovievLive/376230
 
Dav (malí a strední investori) sú potrební len k tomu, aby ich veľkí investori "podojili"
V prípade akciového trhu to nie je len o “podojení” malých investorov, ale aj o získaní za lacno akcií zaujímavých a perspektívnych akciových spoločností, a teda o ich ovládnutie skrze získanie majoritného balíka akcií danej spoločnosti.
Ďalším cieľom týchto riadených poklesov je jednoducho “vyparenie” časti virtuálnych peňazí…
 
Celá generace byla "zničena" akciovým trhem.

Miliony mladých Korejců
viděly akciový trh jako svou jedinou šanci na vybudování bohatství.
Bydlení bylo příliš drahé.
Úspory nestačily.
Takže si půjčili peníze a všechno investovali.
Mnozí nakupovali 2x kreditní ETF v polovodičovém sektoru, používali 3x pákový efekt a považovali krátkodobé obchodní nástroje za dlouhodobé investice.
Pak se trh obrátil.

Podle Citi drobní investoři v Jižní Koreji nyní ztratili odhadovaných 38,7 miliardy dolarů
(₩56 bilionů) na pákových nástrojích.

Více než 360 000 maržových účtů bylo násilně zlikvidováno.
62 % těch, kteří přišli o vše, bylo mladších 35 let.

Objem marginových úvěrů dosáhl rekordních 38,6 bilionu ₩38,6 bilionu, což vytvořilo začarovaný kruh nucených prodejů, který dále kolaboval ceny.

Mnoho investorů stále drží své pozice, což znamená, že bolestivé období možná
ještě neskončilo – odborníci na to.
Nebyla to jen korekce na akciovém trhu. Síť uvádí, že se to změnilo v dluhovou krizi celé generace, která považovala půjčené peníze za jedinou cestu k finančnímu úspěchu.

Nyní se jihokorejští investoři spojují, aby chránili své zájmy po velkých ztrátách.
Někteří obchodníci dokonce zůstali zadluženi u makléřů, což je důvod, proč uživatelé začali diskutovat o kolektivních odvoláních.

Zdroj: https://t.me/MIrvMomente/60255
 
Naposledy upravené:
Takže si půjčili peníze a všechno investovali.
Takze naivni hlupaci. Protoze jen naivni hlupak si pujci, aby investoval pod vidinou rychleho zbohatnuti.
Investuju jen to, cosi muzu dovolit ztratit. A nebo investuju vse jedine v pripade, ze si jsem 100% jistej o sve investici na zaklade hlubokeho pruzkumu (jako napr. Michael Burry, ktery vsadil na krach hypotecniho trhu v 2007 na zaklade hluboke analyzy).
A za dalsi, je faktem, ze nejuspesnejsi investori jsou ti, kteri uzaviraji dlouhodobe investice oproti kratkodobym, a prumerna navratnost je tak 5-6 let.
 
Naposledy upravené:
Takze naivni hlupaci. Protoze jen naivni hlupak si pujci, aby investoval pod vidinou rychleho zbohatnuti.
Mladí nemyslí mozkem, ale orgány posazenými níže a tak si je elity namažou na chleba. Není to výtka jen popis, oni tomu nemohou vzdorovat. Nakuká se jim, že starší zkušenější jsou blbci a teď už to mohou oni (pýcha) dělat dobře. Je to podobný egregor, ktarý používají vůdci sekt, přitažlivost obrazu bez obsahu. To nezkušenou bytost s nerozvinutým kritickým myšlením snadno oklame. Obrazně zmalovaná kráska (nebo ideologie) zkrášlená a vyzývavá tak, aby tahala za fabergé. V jižní Korei vůbec s bohatým člověkem se nemá žena/dívka problém hned vyspat, aniž ho více zná - byl o tom i dokument, považují to tam za normální.

U nás kapitalismus také začínal různými hry ledadlo (prodeji zboží přez letadlovou strukturu) a nachytalo se hodně lidí.
 
Naposledy upravené:
Naspäť
Top Bottom